离婚房产过户税费全解析 过户方式、税费清单与避坑指南
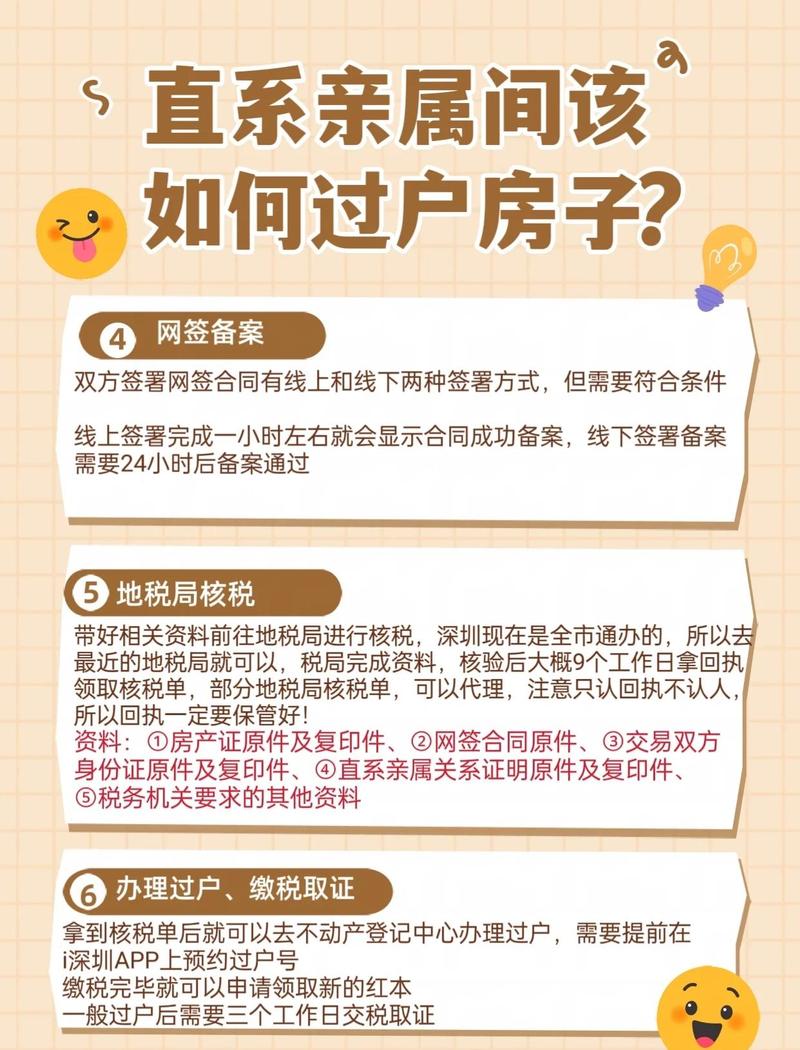
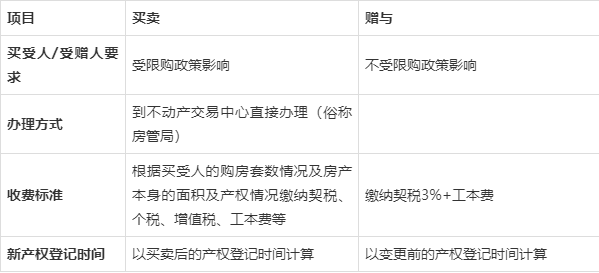
title: 离婚房产过户税费全解析:过户方式、税费清单与避坑指南\n\n离婚时,房产分割往往是最大的财产争议焦点。很多人以为“离婚过户”跟普通买卖一样,会被高额税费吓一跳——其实,在不同情况下,税负差别巨大。本文从过户方式、税种解析、税率计算、优惠政策到实操避坑,一次性讲清楚离婚房产过户的全部税费问题。\n\n## 一、核心确认:区分“婚后共有财产”与“个人财产”\n\n在谈税费前,先要明确房产的权属性质,这直接决定能否享受税收优惠。\n\n- 婚后共同财产:夫妻共同出资购买(无论登记在一方或双方名下),一般属于共同财产。离婚分割本质上是“共有人之间权属变更”,可享受大量免税政策。\n- 个人财产:一方婚前全款购买且登记在自己名下,或婚后通过遗嘱/赠与合同明确只归一方的房产。将个人房产过户给另一方,基本视同“赠与”或“买卖”,税费大幅增加。\n\n如果无法协商一致,法院判决书/调解书是具有法律效力的过户依据,税务上通常同样认可。\n\n## 二、两种主要过户方式及税费对比\n\n离婚房产过户一般不经过“买卖”流程:可以直接凭离婚证、离婚协议、法院文书等,到不动产登记中心办理“析产”或“转移登记”。我们分两种主要方式梳理:\n\n### 场景1:离婚析产(适用于原夫妻共有房产)\n\n这是最常见的情况:房子原本就是夫妻共有,离婚协议约定归一方。这种过户基本没有增值税、个税、契税,只需交工本费和少量登记费。\n\n1. 增值税及附加:免征\n根据《营业税改征增值税试点过渡政策的规定》(财税〔2016〕36号)附件3,涉及家庭财产分割的个人无偿转让不动产,免征增值税。家庭财产分割包括离婚财产分割。因此析产过户不用交增值税及附加(城建税、教育费附加等)。\n\n2. 个人所得税:免征\n根据《关于个人无偿受赠房屋有关个人所得税问题的通知》(财税〔2009〕78号),离婚析产、无偿赠与配偶等情形,不征收个人所得税。另外,国税发〔2009〕121号也明确,离婚析产所得房屋免征个税。\n\n3. 契税:免征\n根据《财政部 国家税务总局关于夫妻之间房屋土地权属变更有关契税政策的通知》(财税〔2014〕4号),在婚姻关系存续期间,房屋、土地权属原归夫妻双方共有,变更为一方所有,或一方所有变更为双方共有,或双方共有变更为另一方所有,免征契税。虽然办理过户时已经离婚,但只要来源是婚姻期间的共有财产,税务机关通常依据离婚析产判定免税——但具体执行口径各地不一,办事前务必先确认当地要求(有的地方要求婚姻存续期内变更才能免,部分推行“离婚析产”免税已经很明确)。\n\n- 若不完全符合析产免税条件,可能被核定为“赠与”,此时受赠方需缴纳3%契税。这一点是节税的关键:尽量证明属于析产,而不是一方对另一方的单独赠与。\n\n场景1综述:除了80元左右登记费/工本费,几乎无税。这是最省钱的离婚房产过户方式。后续出售也无额外限制——只是取得时间沿用原房产证,满五唯一仍照常适用。\n\n### 场景2:个人房产赠与或转让(一方婚前个人房产→另一方)\n\n如果房子是一方个人财产,离婚时通过协议或判决给了另一方,这就不是“婚姻关系存续期间的共有财产析产”,而是地道的无偿赠与(视同转让)。\n\n税负如下:\n\n- 增值税及附加:个人无偿赠与配偶、父母、子女等近亲属,免征增值税。但离婚后赠与仍需具备“配偶”身份?如果离婚后办理过户,原则已经不属配偶赠与,是否免增值税往往取决于税务机关对“离婚财产分割”文书效力的认定。如果不符合,受赠方可能需要按视同销售缴增值税,税率5%(简易计税),就非常高昂。实务中若基于离婚协议而有法院文书/财产分割协议,大概率可核定免税公证办理。\n- 个人所得税:根据以上所述,离婚析产给原配偶时一般不征个税。但如果被判定为单纯的“个人房产赠与”,照常属于“经国务院财政部门确定征税的其他所得”,税率20%——很少主动征收新规下可能视为原值转让。这个领域判定十分各异,切要提前沟通。\n- 契税:将个人房产赠与给非配偶(已有离婚证书仍称之为原配不一定免征),照章需缴纳契税3%(部分地区按4%),无法适用“夫妻间变更免税”。简单说就是要交一笔契税全额。\n\n对于这种情况想要最小化税负,可以在离婚协议中把转让分割时间确认在婚姻存续内部附属的事项——凭公证机关正式公证如征收机关同意,可作为免契税分产过户办理成功操作先例。不过这就要和当地房产/税务办深入谈判咨询。最关键结论一句话:过户给婚外第三人更损失,即便办成了可能核定“无条件赠与”,导致近20%–一个相当比例的附带税费差额。也是防很多人操作普遍条款写成诉纠纷。\n\n*如果属于“个人独资转移属性前提并不是优先重点选择渠道受方应付综合累计计算
如若转载,请注明出处:http://www.hfw58.com/product/49.html
更新时间:2026-10-05 00:27:01