直系亲属房产过户 买卖与赠与,哪种方式更省钱?
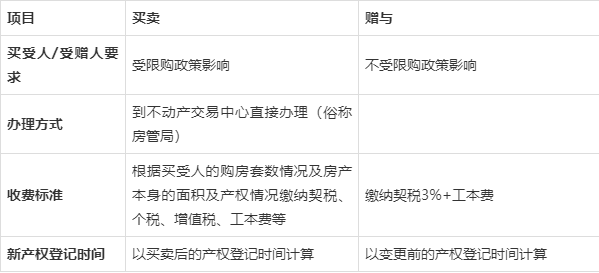
在家庭财富传承中,房产过户是许多家庭都会面对的问题。尤其对于直系亲属之间(如父母与子女、配偶之间)的房产过户,选择买卖还是赠与,往往直接影响到税费的支出和未来的处置成本。现实中,90%的人只关注眼前的过户费用,却忽略了后续可能产生的税负,导致最终多花冤枉钱。本文将从税费成本、适用场景和长期规划三个维度,为您详细算一笔账。
一、买卖过户:即时税费较高,但未来出售税基更优
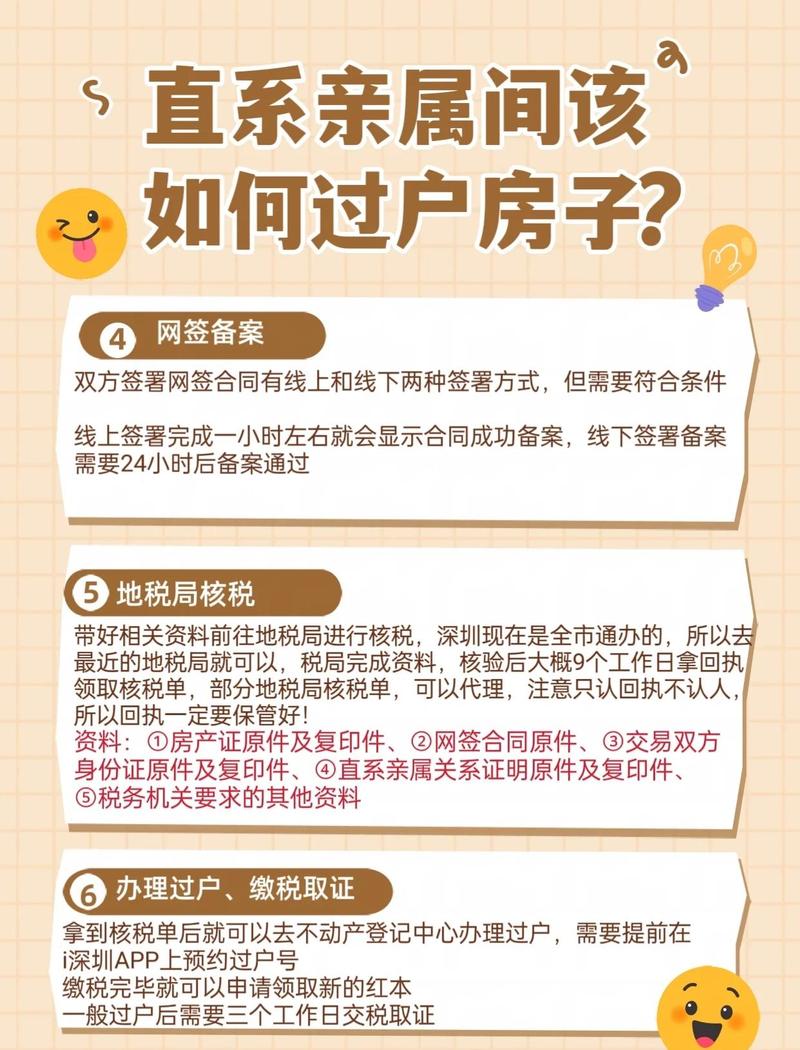
直系亲属间的买卖过户,与非亲属买卖在流程上基本一致,但税收政策上有一些特殊规定。
主要税费包括:
- 契税:由买方(受赠方)缴纳,首套房90㎡以下1%,90㎡以上1.5%;二套房通常3%。若房屋满足“满五唯一”等条件,税率可能更低。
- 增值税及附加:若房产证不满2年,需缴纳约5.6%的增值税;满2年免征(普通住宅)。
- 个人所得税:若房产证满5年且为卖方家庭唯一住房,免征;否则按差额20%或全额1%-2%征收。直系亲属间买卖,部分城市允许按核定价格计税,可能降低税基。
隐性福利:通过买卖方式过户后,该房产再次出售时,购房原值(即本次买卖的成交价)将被更新。若未来房价上涨,出售时的个人所得税差额(售价-原值)会变小,从而节省个税。
适用场景:
- 房产证已满2年甚至满五唯一;
- 子女未来计划出售该房产;
- 父母希望套现部分资金,或子女有购房资格且能贷款。
二、赠与过户:即时税费较低,但未来出售可能面临高额个税
直系亲属间的赠与,主要包括配偶、父母、子女、祖父母、外祖父母、孙子女、外孙子女、兄弟姐妹。
主要税费包括:
- 契税:受赠方需缴纳,通常为评估价的3%。
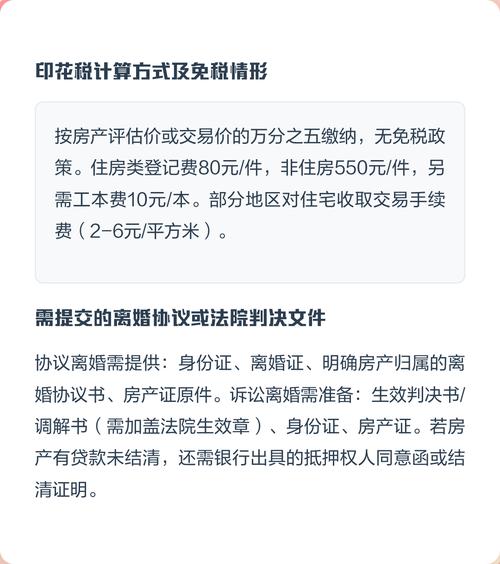
- 印花税:双方各0.05%。
- 公证费:部分城市要求赠与公证,费用约评估价的1%-2%。
- 增值税、个人所得税:直系亲属间赠与,免征增值税和个人所得税。
潜在高成本:
受赠的房产,其购房原值仍为原赠与人当初的购入价(或为0)。未来受赠人若出售该房产,除非满足“满五唯一”条件,否则需按(售价-原值)的20%缴纳个人所得税。由于原值极低,这笔个税可能非常惊人。
适用场景:
- 房产证未满2年,且短期不打算出售;
- 父母希望明确将房产仅赠与子女个人,作为子女个人财产(避免子女离婚时被分割);
- 子女无购房资格,但通过赠与可以取得产权。
三、案例对比:假设一套价值200万的普通住宅,90㎡,父母过户给子女
情形1:房产证满5年且唯一,子女首套房
- 买卖:契税1% = 2万;个税免征;增值税免征。总费用约2万。
- 赠与:契税3% = 6万;印花税0.1% = 0.2万;公证费2% = 4万。总费用约10.2万。
显然,买卖更省钱。
情形2:房产证不满2年,子女首套房
- 买卖:契税1.5% = 3万;增值税5.6% = 11.2万;个税1% = 2万。总费用约16.2万。
- 赠与:契税3% = 6万;印花税0.1% = 0.2万;公证费2% = 4万。总费用约10.2万。
此时赠与看似省钱,但若子女未来以300万出售:
- 买卖方式取得:原值200万,个税 = (300-200)×20% = 20万;若满五唯一则免。
- 赠与方式取得:原值可能为0(或父母原购价),个税 = (300-0)×20% = 60万,若满五唯一则免。
赠与的隐性成本极高。
四、与建议
- 若房产证满2年(尤其满五唯一),且受赠人未来可能出售,优先选择买卖过户。
- 若房产证未满2年,且受赠人长期持有(至满五唯一后再出售),赠与可能更划算。
- 若受赠人无购房资格,或希望房产仅作为个人财产,赠与是必要选择。
- 各地政策差异较大,务必提前咨询当地税务局和不动产登记中心,以实际核算为准。
最后提醒:直系亲属间房产过户,不要只看眼前的税费。一个常见的误区是认为赠与一定省钱。实际上,从家庭整体财富规划看,买卖往往更优,因为它更新了税基,为未来处置留出了空间。建议根据自身情况,用长远眼光做决策。
如若转载,请注明出处:http://www.hfw58.com/product/46.html
更新时间:2026-10-05 10:28:41