2020年赠与房产过户的费用类型与收费标准 一份清晰解读
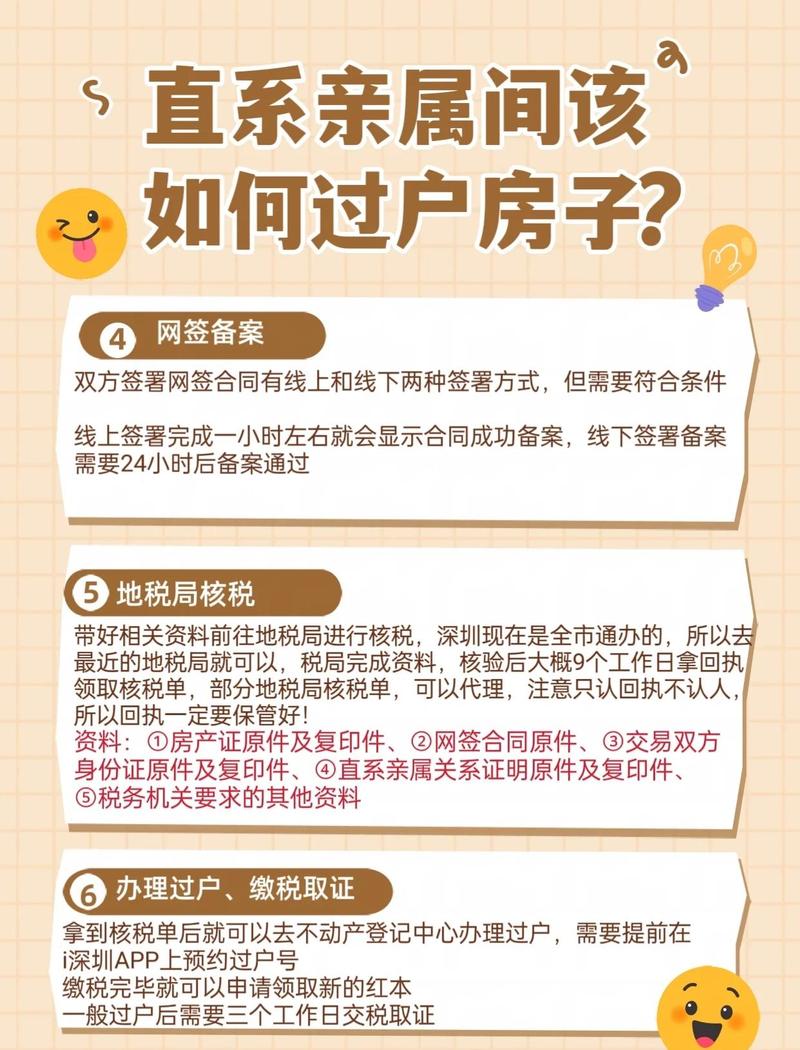
2020年,赠与房产过户涉及多种费用,了解这些费用类型及收费标准,有助于双方合理规划预算。需注意,直系亲属(如父母、子女、配偶)之间的赠与,通常享受税收优惠;非直系亲属赠与则税负较高。以下为核心费用说明:
一、税费类
1. 契税
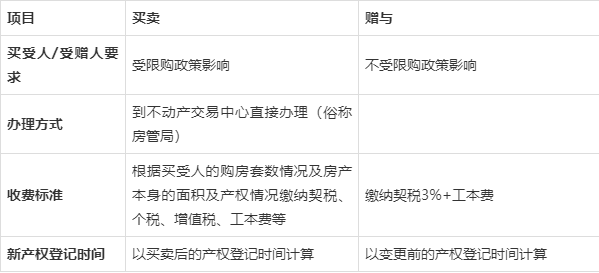
由受赠方缴纳。根据《中华人民共和国契税法》及2020年实际执行政策,税率为3%—5%,具体由各省、自治区、直辖市在幅度内确定。通常按照房屋评估价或税务部门核定价的3%征收(直系亲属间同样缴纳,非直系亦同,部分地方对直系亲属有减征)。
2. 印花税
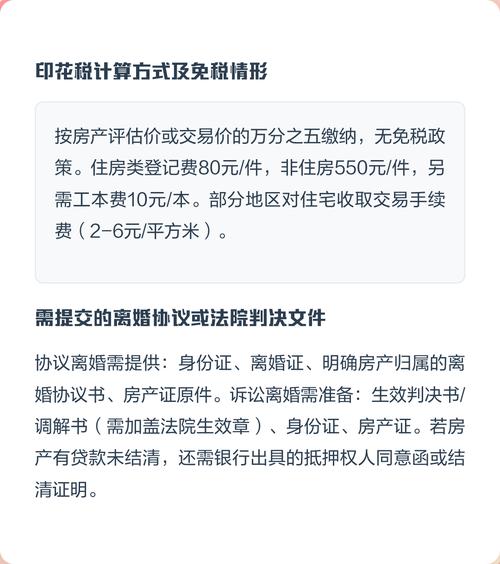
双方均需缴纳,税率为0.05%(即评估价的万分之五)。计税依据为房屋价值,一般就是产权转移书据上标明的金额。
3. 增值税及附加
直系亲属间赠与通常免征增值税;非直系亲属赠与视同销售,需缴纳增值税(税率5%,若房产持有满2年则多数城市免征)及城市维护建设税(增值税的7%或5%或1%)、教育费附加(增值税的3%)、地方教育附加(增值税的2%)。
4. 个人所得税
直系亲属间赠与免征个人所得税;非直系亲属赠与,受赠人需按“经国务院财政部门确定征税的其他所得”缴纳20%的个人所得税。
5. 土地增值税
个人之间赠与房产通常免征。但若赠与对象为非直系亲属且被认定为有偿转让形式,可能按照超率累进税率征收,实际中很少发生。
二、行政事业性收费类
1. 公证费
赠与公证并非法定强制,但部分地区不动产登记机构可能要求强制公证。收费标准通常按受益额的2%收取,但各省有上限规定(例如很多城市对房产赠与公证按房价2%收取,且对直系亲属有优惠减免)。若不进行公证,则费用为0。
2. 房屋评估费
非必需。若税务部门或房产交易中心认为需要评估以核定计税价格,才会产生。评估费一般为评估价值的0.3%—0.5%,具体因评估公司而异。
3. 不动产登记费
由受赠方缴纳,住宅类通常80元/件(2020年保持不变),非住宅类550元/件;每增加一本证书可能加收工本费10元。
4. 交易手续费
部分城市收取,住宅按建筑面积计,一般为3—6元/平方米,买卖双方各承担一半,或由受赠方承担。
三、收费标准要点与小提示
- 直系赠与核心支出 = 契税(计税价3%)+ 印花税(双方各万分之五)+ 登记费(80元)+(可选)公证费(约计税价2%)等。即使免税项多,契税也常是最大开销。
- 非直系赠与则再附加增值税及20%个人所得税,税负显著增加。税基采用核定或评估价格,不可故意做低。
- 20年以上房龄的房屋可能减免部分契税?需以当地办税大厅解释为准。
- 办理前建议现场咨询当地不动产登记中心与税务窗口,因各城市细则可能有差异(例如能否自愿公证、评估价格确认方式等)。
如若转载,请注明出处:http://www.hfw58.com/product/40.html
更新时间:2026-10-05 20:12:06